|
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟走动
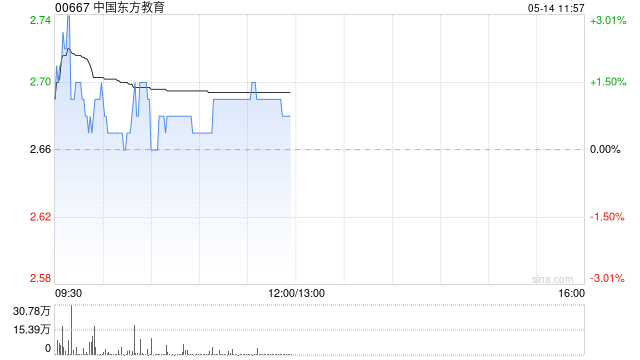
客户端 国信证券发布研报称体育游戏app平台,中国东方进修(00667)熟习专科招生及盈利才调合手续缔造细则性较强,同期新兴专科稳步布局,有望复制告成素质,打造增长新动能。该行展望公司2025-27年收尾归母净利7.9/11.0/13.8亿元(前置为8.6/10.9/13.4亿元,此轮改革主要基于2026年春节较晚导致2026年春招布局提前至2025年)对应增速为53%/39%/26%。该行综认为划予公司合理估值为6.89-7.95港元/股,防守“优于大市”评级。 国信证券主要不雅点如下: 深耕职教近四十年,多品牌构筑手段培训领土 中国东方进修是国内跨越的行状手段进修集团,旗下布局新东方烹调、新华电脑、万通汽修等闻明品牌。2019年在港股上市。公司掩饰烹调时刻、西点西餐、信息及互联网时刻、汽车做事四大熟习专科,并积极布局好意思业、宠物、康养等新兴专科。 手段培训行业:职教万亿扩容,中职改革寻机 我国行状进修行业处于万亿扩容黄金期,受战略合手续加码与产业需求拉动双轮开动,2025-2029年展望防守17%复合增速,2029年市集鸿沟有望冲破2万亿元。此前中职赛谈资历数年改革,2010-2024年在高中招生占比从51%下滑至34%,但接洽中级手段东谈主才产业刚需、部分普高适配度较低学生回流,后续普高比有望寻找新均衡。 熟习专科:疫后盈利才调当先缔造,收入后提速翻开利润增漫空间 2024年以来公司积极改革,关停并转低效校区、鼓吹五省职教产业园竖立、升级课程结构,带动2025H1公司经调净利率19.0%/+5.0pct;展望跟随更多职教园区进入使用以及15个月课程占比走高,利润率有望接近2016年高值24%。此外受益于熟习专科招生复苏,2025H1集团新培训东谈主数同增7%;部分学生回流职教趋势下,该行分析2026-27年新招生东谈主数仍有望防守在7-8%增速。 新兴专科:梯队培育好意思育、宠物、康养等做事耗尽后劲专科 好意思业方面,艾媒商榷数据表露25年我国生涯好意思容市集展望已达3800亿元鸿沟,且好意思业赛谈与餐饮肖似,下层岗亭呈现“年青、重实操、强时刻”特征,同期跟随卑劣业态连锁化提速(举例连锁剪发店优剪2024年已冲破1590家门店),有望复制烹调告成素质。公司好意思业品牌25H1平均培训东谈主次达0.6万,超2024全年。展望在合手续扩校和扩招布景下,27年好意思业收入有望耕种至7亿体量。此外,宠物与康养专科卑劣业态均为高景气度、具备长期发展后劲,当今宠物专科已试点招生。以上悦己、银发经济关连专科有望成为增长新动能。 风险教导:股东减合手;战略风险;招生不足预期;教师流失等。  海量资讯、精确解读,尽在新浪财经APP 包袱裁剪:史丽君 体育游戏app平台 |